
FISCALIZAÇÃO TRIBUTÁRIA
Prefeitura de VG regulamenta uso de dados financeiros e reforça sigilo em fiscalizações
Decreto estabelece controle de acesso a informações de Pix, cartões e outros meios de pagamento

Prefeitura de VG regulamenta uso de dados financeiros e reforça sigilo em fiscalizações

Motociclista morre após bater de frente com caminhonete

Padrasto é preso suspeito de estuprar enteada autista de 13 anos

Oito pessoas são presas durante tentativa de invasão de propriedade rural

Medeiros critica reforma tributária e alerta sobre prejuízos para MT
Prefeitura de VG regulamenta uso de dados financeiros e reforça sigilo em fiscalizações
Decreto estabelece controle de acesso a informações de Pix, cartões e outros meios de pagamento
Motociclista morre após bater de frente com caminhonete
Valdeci Baca, de 54 anos, foi arremessado com o impacto e morreu ainda no local do acidente

Padrasto é preso suspeito de estuprar enteada autista de 13 anos
Polícia Civil cumpriu mandado de prisão preventiva contra o homem de 45 anos
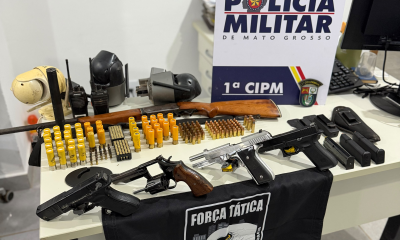
Oito pessoas são presas durante tentativa de invasão de propriedade rural
Suspeitos foram encontrados no local com quatro armas de fogo, um simulacro, cerca de 250 munições e outros materiais.

Pessoa é ferida por arma branca no Parque das Américas
Vítima recebeu atendimento para conter o sangramento e foi encaminhada ao hospital.

Homem é preso em flagrante por furtar três comércios em VG
Suspeito se aproveitava de momentos de descuido dos funcionários para esconder produtos na mochila.
Medeiros critica reforma tributária e alerta sobre prejuízos para MT
Candidato ao Senado pelo PL afirma que mudanças podem prejudicar municípios, empresas e estados com menor população.

Flávio aparece à frente de Lula no segundo turno, aponta Quaest
Senador tem 42% das intenções de voto contra 40% do presidente, resultado que configura empate dentro da margem de erro.

Mais de 2,5 mil pessoas participam de encontro liderado por David Moura
Amigos do David Moura – A Força do Esporte e da Cultura pra fazer Mato Grosso ainda melhor” reuniu lideranças...
-
 MATO GROSSO6 dias ago
Janaina defende hospital universitário para ampliar atendimento de saúde em Rondonópolis
-
 CIDADES6 dias ago
“Não foi surto. Foi escolha”, afirma advogado ao divulgar imagens de feminicídio
-
 CIDADES6 dias ago
Pai e filhas morrem em acidente na BR-163 a caminho de velório
-
 MATO GROSSO5 dias ago
Polícia prende em MS suspeito de homicídio ocorrido em MT

